事業で使っていたパソコンや車を下取りに出して新しいものを購入したとき、支払った差額だけを新しい固定資産として登録すると、取得価額が実際より少なくなってしまいます。
freeeでは、旧資産の売却と新資産の購入を別々に記録し、下取り額を両者の間で充当します。この記事では、個人事業主がノートパソコンを同じ日に下取りへ出し、新しいパソコンを購入した例で操作手順を説明します。通常の売却だけを確認したい場合は、freeeで固定資産の売却を記帳する方法を先に確認してください。
下取りは「旧資産の売却」と「新資産の購入」に分ける
今回の例は次のとおりです。
| 項目 | 内容 |
|---|---|
| 旧資産 | 制作業務用ノートパソコン |
| 旧資産の取得価額 | 220,000円 |
| 下取り日 | 2026年9月20日 |
| 下取り価格 | 88,000円 |
| 新資産 | 制作業務用ノートパソコン 2026年モデル |
| 新資産の購入価格 | 330,000円 |
| 下取り後に残る支払額 | 242,000円 |
実際に追加で支払うのは242,000円ですが、新しいパソコンの取得価額は330,000円です。88,000円は値引きではなく、旧パソコンを売却して購入代金の一部に充てた金額として扱います。
登録後の残高は次の形になります。
| 確認するもの | 登録後の状態 |
|---|---|
| 旧資産の売却で生じた未収入金 | 0円 |
| 新資産の購入で生じた未払金 | 242,000円 |
| 新資産の取得価額 | 330,000円 |
操作前に用意する資料
販売店の見積書や注文書で、次の金額と日付を分けて確認します。
- 新しい資産の本体価格
- 旧資産の下取り価格
- 下取り価格を差し引いた支払額
- 下取り日と新資産の購入日
- 残額の支払方法と支払日
見積書に「差引支払額」しか目立って表示されていない場合でも、新資産の購入価格と下取り価格を別々に確認してください。
STEP1:旧資産を固定資産台帳で売却処理する
[確定申告]→[固定資産台帳]を開き、下取りに出した旧資産を選択します。資産詳細の[異動処理]から[売却]へ進みます。
売却画面では、下取り日と下取り価格を入力します。通常は[減価償却費計算]と[売却仕訳計上]を[する]にして実行します。今回の例では、売却日を2026年9月20日、売却金額を88,000円にします。
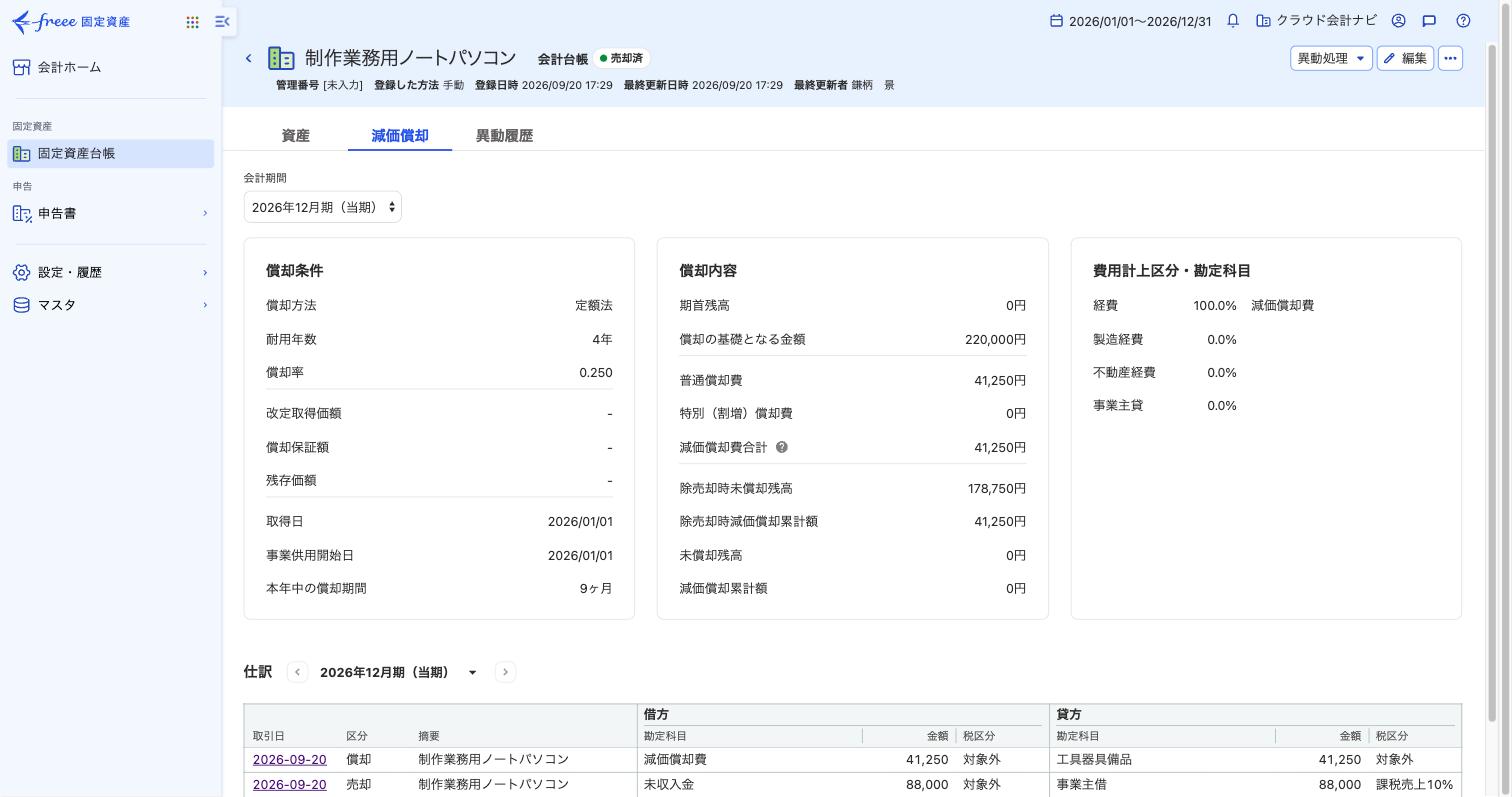
売却処理をすると、旧資産が[売却済]になり、下取り価格88,000円が未収入金として計上されます。この段階では、まだ新資産の購入代金へ充当していません。
今回の例では、売却日までの減価償却費41,250円が計上され、売却時の帳簿価額は178,750円になりました。下取り価格88,000円との差額90,750円は、個人事業主用の事業主勘定で調整されています。
STEP2:新資産の購入を未決済取引で登録する
次に、[取引入力]→[収入・支出形式]から新しいパソコンの購入を登録します。
| 入力項目 | 今回の例 |
|---|---|
| 収支 | 支出 |
| 発生日 | 2026年9月20日 |
| 勘定科目 | 工具器具備品 |
| 金額 | 330,000円 |
| 決済状況 | 未決済 |
| 取引先 | 下取りと購入を行った販売店 |
ここでは差引支払額の242,000円ではなく、新資産の購入価格330,000円を登録します。未決済で登録すると、購入価格の全額が未払金として計上されます。
STEP3:下取り価格を新資産の購入代金へ充当する
STEP2で登録した未決済の支出取引を開き、決済欄の[+更新(その他の方法で決済)]へ進みます。
振替先の勘定科目に、STEP1の売却仕訳で使われた債権科目を指定します。今回の例では[未収入金]、更新日を2026年9月20日、金額を88,000円にします。
ここで操作するのは、STEP2で登録した新資産の未決済取引です。旧資産の売却側に、消込対象となる未決済取引が作られているわけではありません。売却仕訳で生じた未収入金という勘定科目を、[+更新]の振替先として指定します。
これにより、次の仕訳が追加されます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 未払金 | 88,000円 | 未収入金 | 88,000円 |
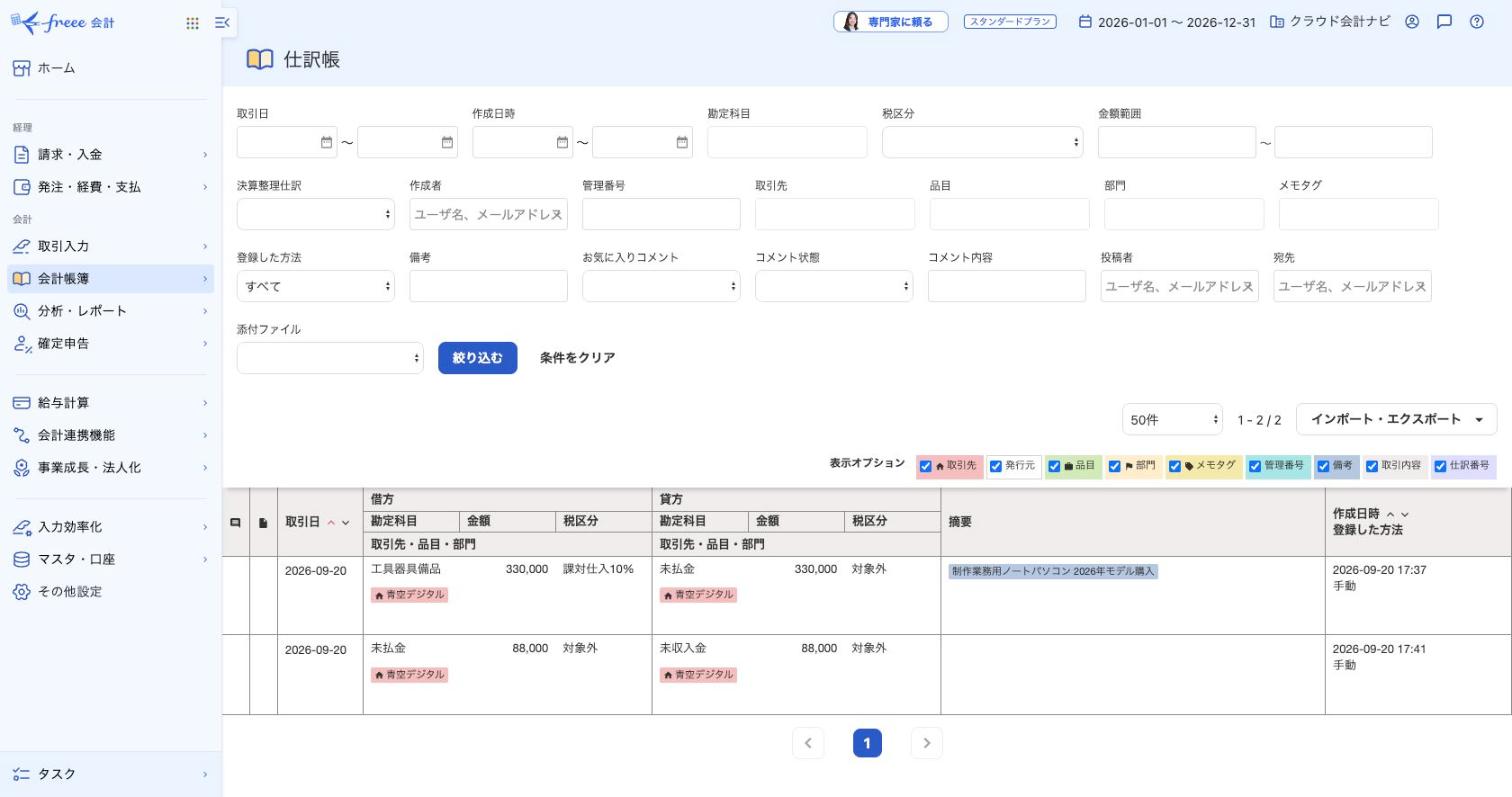
旧資産の売却仕訳で生じた未収入金88,000円の残高と、新資産の購入で生じた未払金の一部が相殺されます。新資産の未払金は330,000円から88,000円を差し引いた242,000円になります。未収入金が0円になったことは、未決済取引の一覧ではなく仕訳帳や残高試算表で確認します。
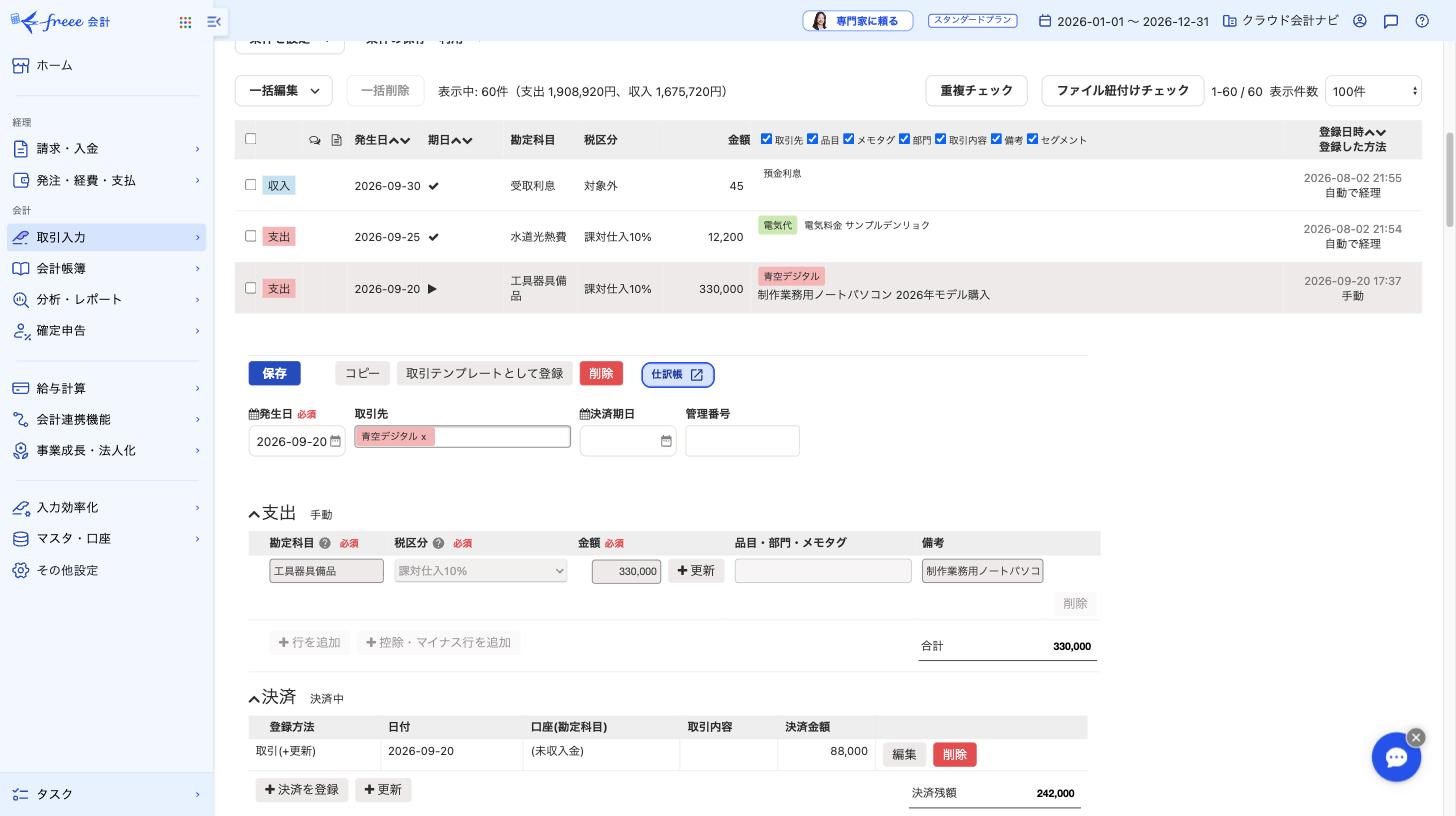
仕訳帳では、新資産330,000円の購入仕訳と、未払金・未収入金88,000円の振替を別々に確認できます。
STEP4:新資産を固定資産台帳へ登録する
購入の取引を登録しただけでは、freee固定資産で減価償却を計算できません。[確定申告]→[固定資産台帳]から、新しいパソコンも登録します。
購入取引と固定資産台帳の役割は、freeeで固定資産を登録する方法でも詳しく説明しています。
今回の例では、次の内容を入力します。
| 入力項目 | 内容 |
|---|---|
| 資産名 | 制作業務用ノートパソコン 2026年モデル |
| 取得日・事業供用開始日 | 2026年9月20日 |
| 取得価額 | 330,000円 |
| 勘定科目 | 工具器具備品 |
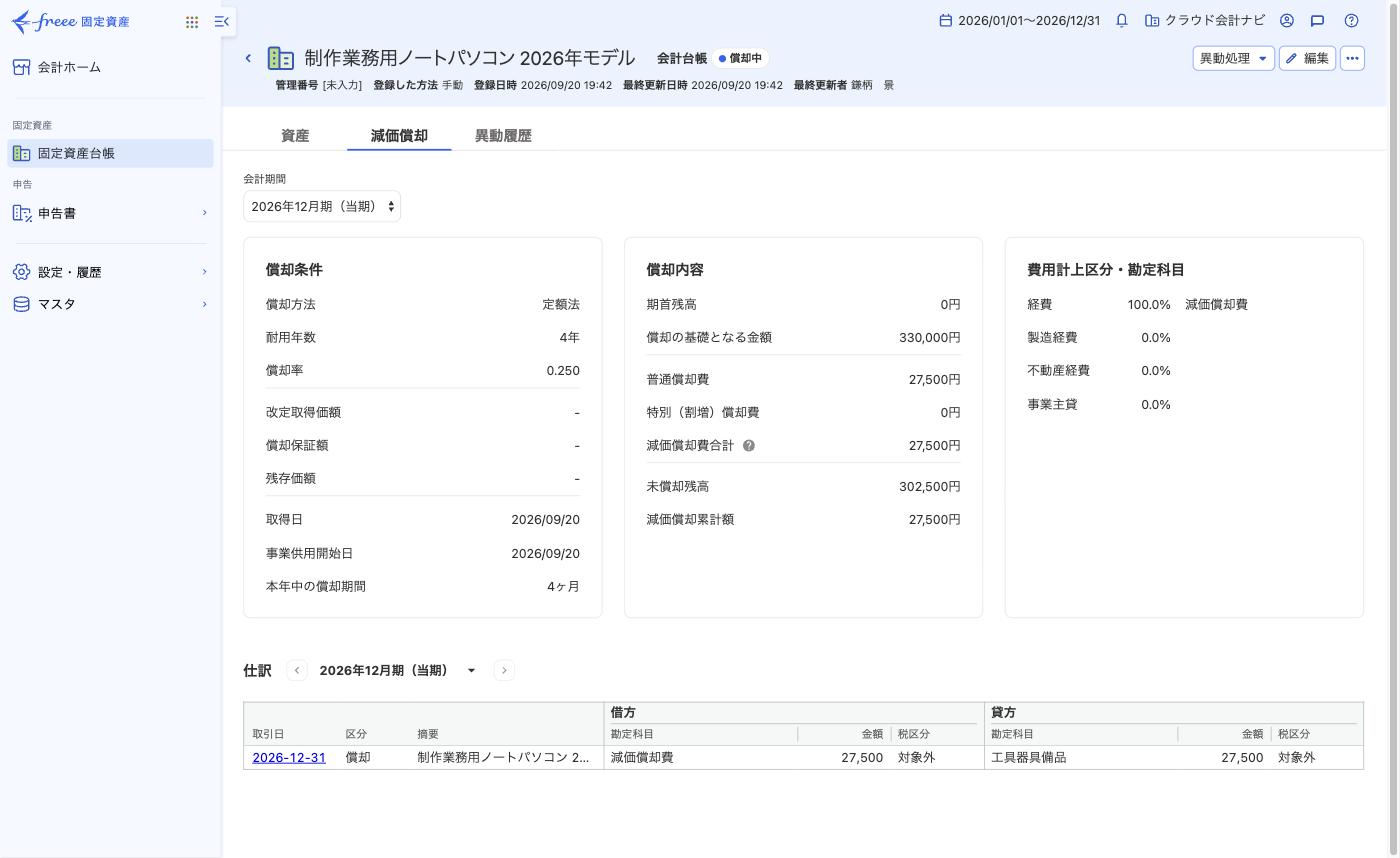
| 償却方法 | 定額法 |
| 耐用年数 | 4年 |
取得価額には、下取り後の差額242,000円ではなく、新しいパソコンの購入価格330,000円を入力します。購入取引は代金と未払金を記録し、固定資産台帳は減価償却を計算するため、両方の登録が必要です。
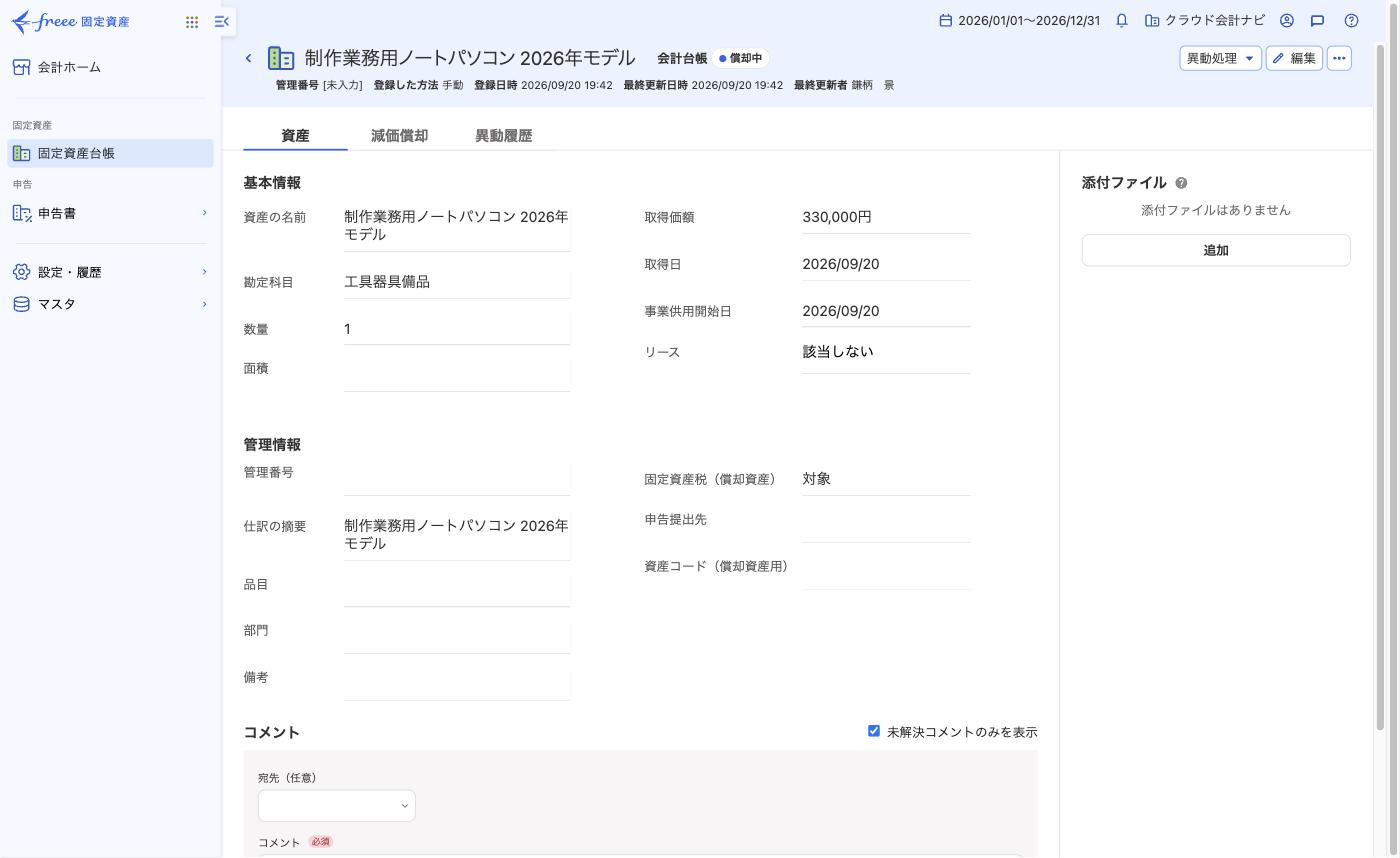
この例では、2026年9月20日から12月までの減価償却費が27,500円、年末の未償却残高が302,500円と表示されました。
STEP5:残額を支払ったときに未払金を消し込む
この記事の操作例では、下取り充当後の残額242,000円を未払金として残しています。実際に銀行振込などで支払ったら、支払った口座と日付でSTEP2の未決済取引を消し込みます。同期している銀行口座から支払った場合は、[自動で経理]で出金明細を開き、該当する未決済取引と照合して登録します。
分割払いやローンを利用した場合は、見積書の差引額だけで判断せず、契約書に記載された借入額、頭金、手数料、支払日を確認して登録します。
登録後に確認する4点
一連の操作後は、次の4点を確認します。
- 旧資産が固定資産台帳で[売却済]になっている
- 新資産が取得価額330,000円で固定資産台帳へ登録されている
- 仕訳帳または残高試算表で、未収入金88,000円の残高が下取りへの充当で0円になっている
- 新資産の未払金が242,000円残っている
仕訳帳では、旧資産の売却、新資産330,000円の取得、未収入金と未払金88,000円の振替がそれぞれ確認できます。

よくある間違い
差引支払額だけを新資産の取得価額にする
242,000円だけを工具器具備品と固定資産台帳へ登録すると、新資産の取得価額が88,000円少なくなり、その後の減価償却費も正しく計算されません。
旧資産を売却済みにしない
購入取引だけを登録しても、旧資産は固定資産台帳に残ります。下取りに出した旧資産は、固定資産台帳で売却処理まで行います。
下取り価格を売上高としてもう一度登録する
旧資産の売却処理で未収入金がすでに計上されています。下取り額を購入代金へ充当するときに、新しい収入取引を登録すると二重計上になります。
未収入金と未払金を残したままにする
下取りと購入の両方を登録しただけでは、未収入金88,000円と未払金330,000円が別々に残ります。[+更新]で88,000円を振り替え、残額が242,000円になっているか確認します。
まとめ
固定資産を下取りに出したときは、旧資産の売却と新資産の購入を分けて登録します。新資産の取得価額は差引支払額ではなく、下取り前の購入価格です。
旧資産を売却処理し、新資産を購入価格の全額で未決済登録したあと、下取り価格分の未収入金と未払金を振り替えます。最後に新資産を固定資産台帳へ登録し、旧資産・新資産・未収入金・未払金の4点を確認してください。
参考資料
- 【個人】固定資産の売却を記帳する|freeeヘルプセンター
- 【個人】固定資産を登録する(固定資産台帳)|freeeヘルプセンター
- 貸倒損失の計上・経過勘定などの振替を行う(+更新)|freeeヘルプセンター
(確認日:2026年9月20日)