事業用のパソコンを買い、freeeの固定資産登録画面で「少額償却」「一括償却」「定額法」が並ぶと、どれを選ぶべきか迷いますよね。金額だけで自動的に決まるわけではありません。取得日、事業で使い始めた日、青色申告などの要件を先に確認します。
この記事は個人事業主向けです。2026年に買ったパソコンを例に、3つの方法の違いと、freeeで選ぶ前の確認順を説明します。前の記事で固定資産の登録方法と減価償却費の確認方法を紹介しました。この記事では「償却方法を選ぶ前」に焦点を当てます。
まずは3つの方法を比較
| 方法 | 何年に分けて経費にする? | 主に確認する条件 | freeeの選択肢 |
|---|---|---|---|
| 通常の減価償却 | 資産の耐用年数に応じて分ける | 資産の種類・耐用年数・償却方法の届出 | 新品の一般的なパソコンの例では[定額法] |
| 一括償却資産 | 使用した年から3年間、毎年取得価額の3分の1ずつ | 取得価額が10万円以上20万円未満など | [一括償却] |
| 少額減価償却資産の特例 | 事業で使い始めた年に全額を必要経費にできる | 一定の青色申告者、取得価額、年間合計額など | [少額償却] |
ここでいう「一括償却」は購入年に全額を経費にする方法ではありません。「3年間で3分の1ずつ」です。購入年に全額を経費にできる可能性があるのは、要件を満たして[少額償却]を使う場合です。10万円未満の資産を購入年に経費にする一般的な扱いとも、制度が異なります。
取得価額と取得日から候補を絞る
次の表は、事業で1年以上使う備品を想定した入口です。選択できる方法を金額だけで確定する表ではありません。
| 取得価額 | 検討する方法 |
|---|---|
| 10万円未満 | 原則として使い始めた年に全額を必要経費にする |
| 10万円以上20万円未満 | 通常の減価償却/一括償却/要件を満たせば少額償却 |
| 20万円以上30万円未満 | 通常の減価償却/要件を満たせば少額償却 |
| 30万円以上40万円未満 | 通常の減価償却/2026年4月1日以後の取得で、要件を満たせば少額償却 |
| 40万円以上 | ここで説明する一括償却・少額償却の取得価額要件からは外れる。通常の減価償却などを確認する |
国税庁は、少額減価償却資産の特例の取得価額基準を2026年4月1日以後に取得した資産は40万円未満、それ以前は30万円未満と説明しています。取得日と事業で使い始めた日が違う場合は両方を確認してください。freeeヘルプセンターの個人向け説明には「事業供用開始日」を基準にした表現もありますが、40万円未満の新基準を使えるかは、freeeの候補表示だけで決めず、取得日を含む適用要件で判断します。
取得価額の判定は税込経理か税抜経理かによって変わり、免税事業者は税込経理です。また、パソコン本体だけを見て、取得に必要な付随費用を除外してよいとは限りません。請求書・領収書と経理方式を確認してから金額の行を選びます。
例:同じパソコンでも方法によって今年の額が違う
以下は説明用の架空例です。全額を事業で使い、他の適用要件を満たす場合を仮定します。通常の定額法は、どちらも耐用年数4年・償却率0.250・7〜12月の6か月分として、取得価額×0.250×6/12で計算しています。税額や有利不利を示す比較ではありません。
| パソコンの例 | 一括償却 | 少額償却 | 通常の定額法 |
|---|---|---|---|
| 15万円、2026年7月に取得・使用開始 | 2026〜2028年に各5万円 | 要件を満たせば2026年に15万円 | 2026年は18,750円(計算例) |
| 22万円、2026年7月に取得・使用開始 | 対象外(20万円未満ではない) | 要件を満たせば2026年に22万円 | 2026年は27,500円(前の記事のfreee検証例) |
前の記事の22万円のパソコンは、操作説明のため通常の定額法で登録しました。少額償却の要件を満たしていても、必ずそちらを選ばなければならないという意味ではありません。一方、15万円のパソコンを「一括償却」にすると、15万円が一度に経費になるわけではなく、毎年5万円ずつです。
少額償却を選ぶ前に確認すること
[少額償却]はfreeeに項目が見えるだけで適用できる制度ではありません。少なくとも次の点を確認します。
- 青色申告と事業者の要件:自分が特例の対象となる青色申告者か。白色申告者はこの特例を前提にしません。
- 取得日と取得価額:10万円以上の資産について、2026年4月1日を境に30万円未満/40万円未満の基準が変わります。「未満」なので、40万円ちょうどは対象外です。
- 年間合計300万円の上限:この特例を使う資産の取得価額を合計します。1点ごとの上限だけを見て決めません。
- 用途と対象外資産:私用との兼用や、貸付けに使う資産などは別途要件を確認します。
- 事業で使い始めた日:購入して保管しているだけでは、使い始めた年の費用として扱えません。
この特例の適用期限は、国税庁の現行案内では2029年3月31日までの取得です。将来購入する場合は、その時点の制度を改めて確認してください。
判断に迷う場合は、freeeで先に[少額償却]を選んでから数字を合わせるのではなく、請求書、取得日、使用開始日、青色申告の状況をそろえて税理士または所轄の税務署へ確認してください。
freeeで償却方法を選ぶ流れ
購入の支出取引を登録したあと、freee会計の[確定申告]→[固定資産台帳]→[固定資産を登録]へ進みます。すでに登録した資産を確認する場合は、その資産を開きます。
- [基本情報]で取得日・事業供用開始日・取得価額を請求書などと照合する
- [償却情報]の[償却方法]で、要件を確認して選んだ方法を指定する
- [定額法]なら耐用年数も確認し、事業利用割合を設定する
- 保存前に内容を見直し、保存後は対象年度の資産詳細で償却費を確認する
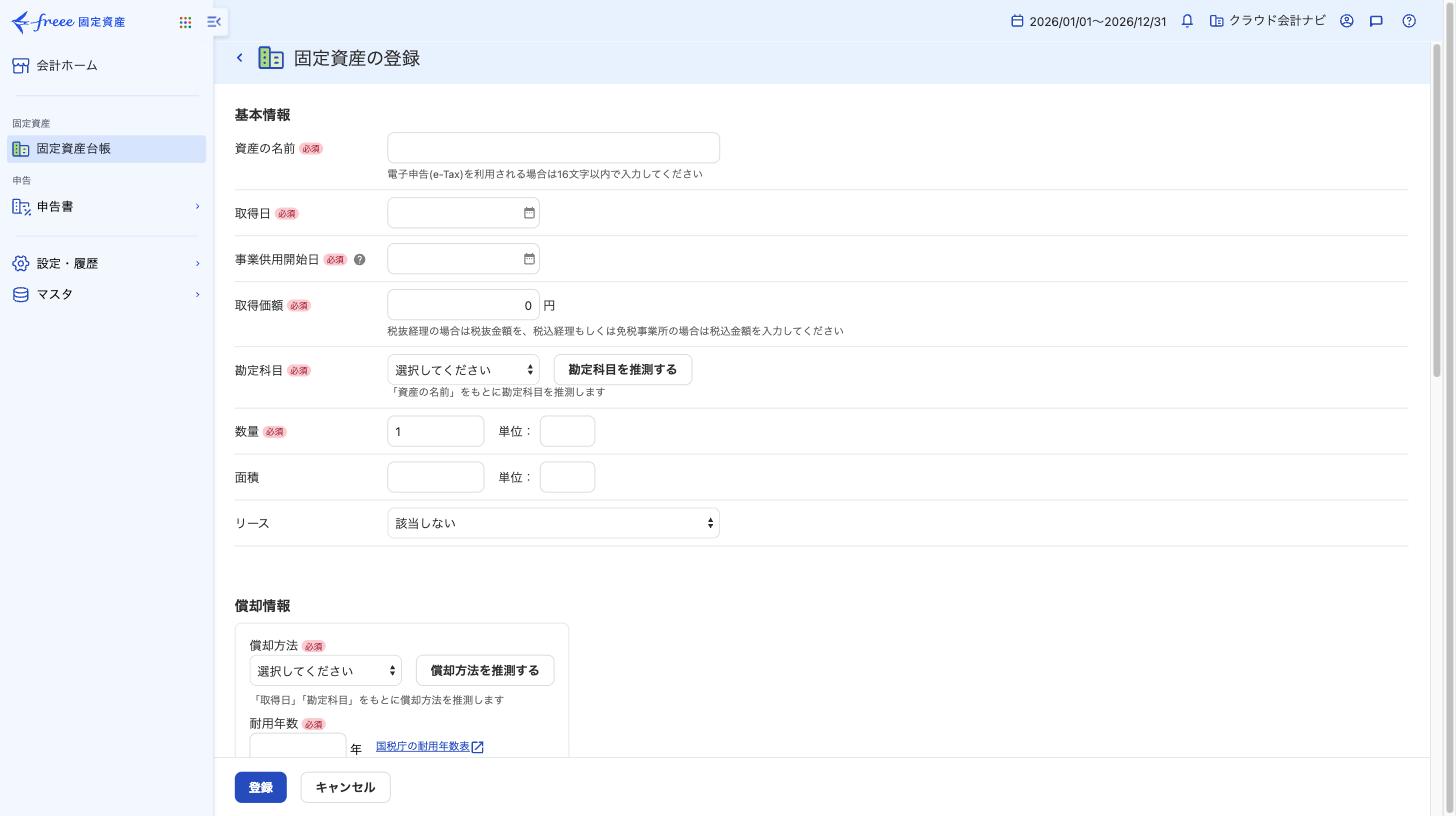
freeeが償却方法を推測して表示しても、税務上の適用要件を代わりに判定したとは限りません。すでに申告した年度の資産を変更すると過年度の帳簿へ影響する場合があるため、変更前に元の登録内容と申告状況を確認します。
まとめ
一括償却は20万円未満の資産を3年で、少額償却は要件を満たす資産を使用開始年に全額、通常の減価償却は耐用年数に沿って分ける方法です。最初に取得価額と取得日を確認し、その後で青色申告などの要件を調べてfreeeの[償却方法]を選びます。22万円のパソコンも、条件を確認せず「必ず少額償却」または「必ず定額法」と決めるものではありません。
参考資料
(確認日:2026年9月14日。制度は変更される可能性があるため、最新情報は参考資料で確認してください。)