10万円以上のパソコンを買ったとき、freeeの支出取引へ入力するだけで終わってよいのか、迷いますよね。
当期に購入した固定資産は、freeeで「支出取引」と「固定資産台帳」の両方へ登録します。二重計上ではありません。それぞれ役割が違います。
- 支出取引:パソコンなどを購入した事実と支払いを記録する
- 固定資産台帳:減価償却費を計算し、資産を管理する
この記事では、個人事業主が22万円の業務用ノートパソコンを購入した例で、登録から減価償却費の確認まで説明します。
※記事内の名称・日付・金額は操作説明用の架空データです。
※2026年9月6日にfreee公式ヘルプを確認しています。税務上の処理は申告区分や資産の用途などで変わるため、個別の判断は税理士または所轄の税務署へご確認ください。
先に確認:固定資産として登録するもの
freee公式ヘルプでは、10万円以上で1年以上使用するものを固定資産として説明しています。代表例はパソコン、車、機械、備品などです。
ただし、「10万円を超えたら必ず同じ方法で処理する」という意味ではありません。取得価額などに応じて、主に次の選択肢があります。
| 取得価額の目安 | 一般的な選択肢 |
|---|---|
| 10万円未満 | 消耗品費などとして購入時に経費処理 |
| 10万円以上20万円未満 | 通常の減価償却、一括償却資産、または一定の青色申告者は少額償却の特例 |
| 20万円以上40万円未満 | 通常の減価償却、または一定の青色申告者は少額償却の特例 |
| 40万円以上 | 原則として通常の減価償却 |
一括償却資産は、対象となる取得価額を3年間で均等に必要経費へ算入する方法です。
また、freee公式の個人向けヘルプでは、一定の中小事業者に該当する青色申告者が2026年4月1日以降に事業で使い始めた資産について、取得価額40万円未満なら少額償却を選べる場合があると案内しています。年間合計300万円の上限、従業員数、貸付用資産の除外などの条件があります。一度に経費にする方法を選びたい場合は、①青色申告か、②使い始めた日がいつか、③取得価額がその時点の上限未満か、④その年にこの特例を使う資産の合計が300万円以下かを確認します。従業員数など、これ以外の要件もあるため、該当するか判断できない場合は申告前に税理士または税務署へ相談してください。
この記事ではfreeeの基本操作を分かりやすくするため、22万円のパソコンを通常の定額法で登録します。
今回登録する架空のパソコン
| 項目 | 入力例 |
|---|---|
| 資産名 | 業務用ノートパソコン |
| 購入日 | 2026年7月1日 |
| 事業で使い始めた日 | 2026年7月1日 |
| 取得価額 | 220,000円 |
| 勘定科目 | 工具器具備品 |
| 償却方法 | 定額法 |
| 耐用年数 | 4年 |
| 事業利用比率 | 100% |
| 支払口座 | 事業用普通預金 |
この例は新品の一般的なノートパソコンなので、勘定科目は[工具器具備品]、耐用年数は4年です。国税庁の主な減価償却資産の耐用年数表では「パーソナルコンピュータ(サーバー用のものを除く)」が4年とされています。中古品やサーバー用の機器は同じ4年をそのまま使わず、同表とfreeeの固定資産ヘルプで該当する区分を調べてください。
手順1:購入の支出取引を登録する
まず、パソコンを購入した取引を登録します。
- freee会計で[取引入力]を開く
- [収入・支出形式]または[自動で経理]を選ぶ
- 収支を[支出]にする
- 発生日、勘定科目、金額、決済口座を入力する
- 内容を確認して登録する
今回の例では、発生日を2026年7月1日、勘定科目を[工具器具備品]、金額を220,000円、決済口座を事業用普通預金にします。
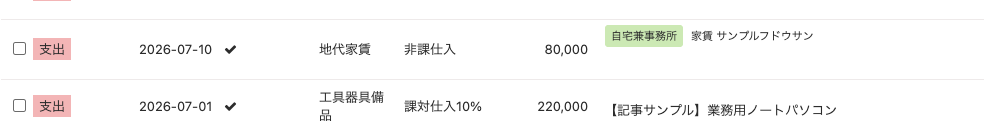
2026年7月1日、工具器具備品220,000円の支出取引を登録した例です。
銀行口座やカードを同期している場合は、同じ支払いを手入力すると二重登録になる可能性があります。取り込まれた明細があるときは、原則としてその明細から登録してください。
手順2:固定資産台帳を開く
支出取引を登録したら、固定資産台帳にも同じ資産を登録します。
- [確定申告]メニューを開く
- [固定資産台帳]を選ぶ
- [固定資産を登録]を押す
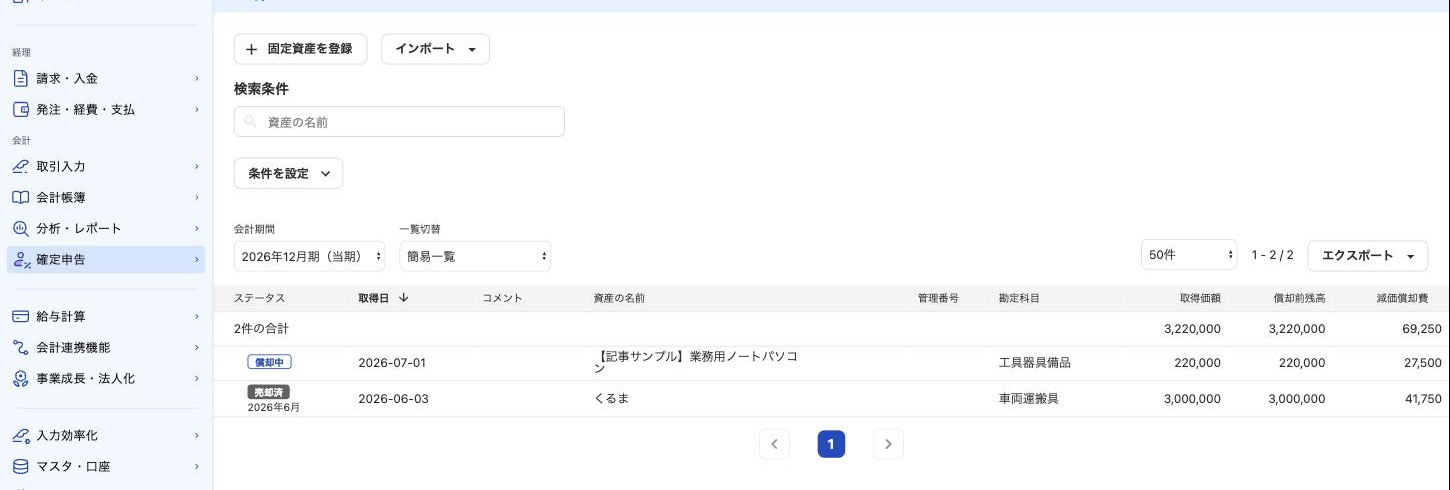
[確定申告]の[固定資産台帳]を開き、画面左上の[固定資産を登録]から進みます。
支出取引だけでは、資産ごとの耐用年数や減価償却方法を管理できません。固定資産台帳へ登録することで、freeeが減価償却費を計算し、仕訳へ反映します。
手順3:基本情報を入力する
固定資産の登録画面で、次の内容を入力します。
資産の名前
あとで見ても内容が分かる名前にします。今回は[業務用ノートパソコン]です。複数台ある場合は、購入年や管理番号を加えると探しやすくなります。
取得日
基本的には購入日を入力します。支出取引の発生日と一致しているか確認します。
事業供用開始日
事業供用開始日とは、実際に仕事で使い始めた日です。購入してすぐ使い始めた場合は取得日と同じです。
購入後しばらく保管していた場合や、私物をあとから事業用にした場合は、取得日と異なることがあります。freeeでは、事業供用開始日以降の減価償却費が計算されます。
取得価額・勘定科目
支出取引と同じ取得価額220,000円、勘定科目[工具器具備品]を入力します。
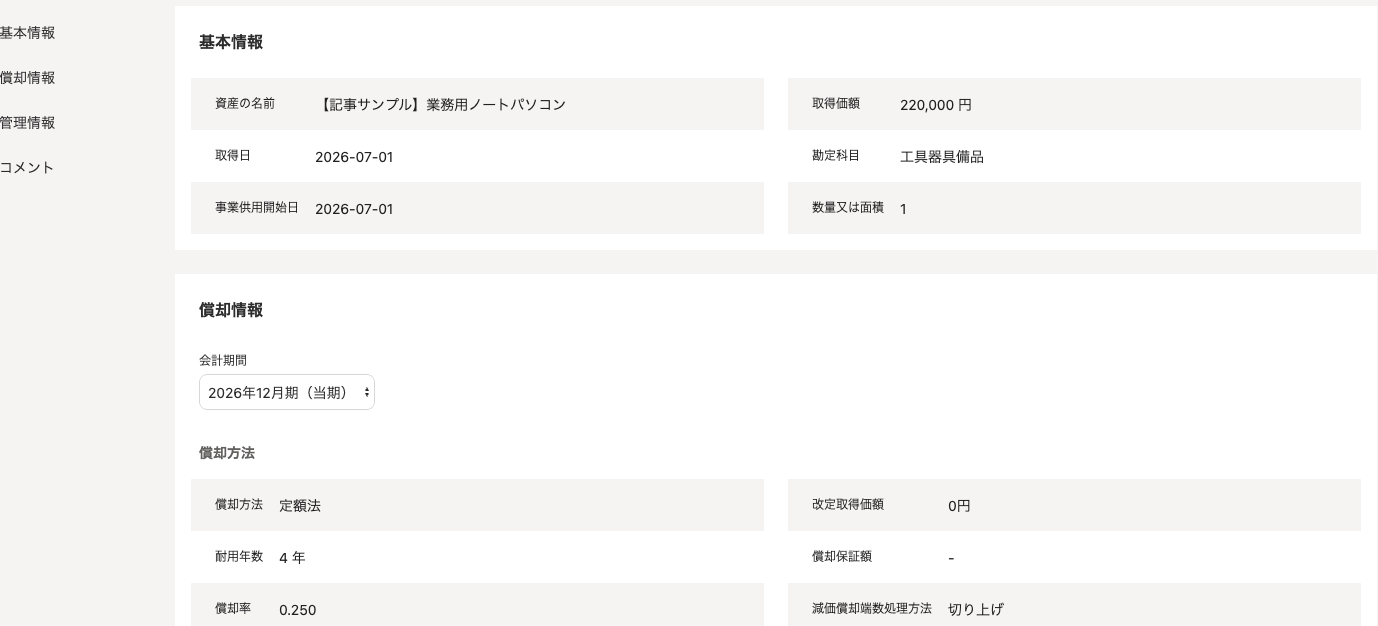
取得日・事業供用開始日、取得価額、勘定科目に続き、定額法・耐用年数4年を確認した例です。
手順4:償却情報を入力する
今回の例では、償却方法を[定額法]、耐用年数を4年にします。
freeeが勘定科目・耐用年数・償却方法を提案する場合があります。今回のような新品の一般的なノートパソコンなら、[工具器具備品]・4年・[定額法]になっているか見ます。個人事業主が償却方法の届出をしていない場合、通常の有形固定資産は定額法です。過去に「所得税の減価償却資産の償却方法の届出」を提出して別の方法を選んでいる場合は、その届出の控えと照合してください。
主な入力項目は次のとおりです。
- 償却方法
- 耐用年数
- 事業利用比率
- 数量
- 摘要
自宅でも使うパソコンなど、私用と事業用が混ざる場合は、事業利用比率の根拠を説明できるようにしておきます。100%事業用の例を、そのまま兼用資産へ当てはめないでください。
手順5:登録して減価償却費を確認する
入力内容を確認して登録すると、固定資産台帳の一覧に資産が表示されます。資産名を開くと、その年度の減価償却費などを確認できます。
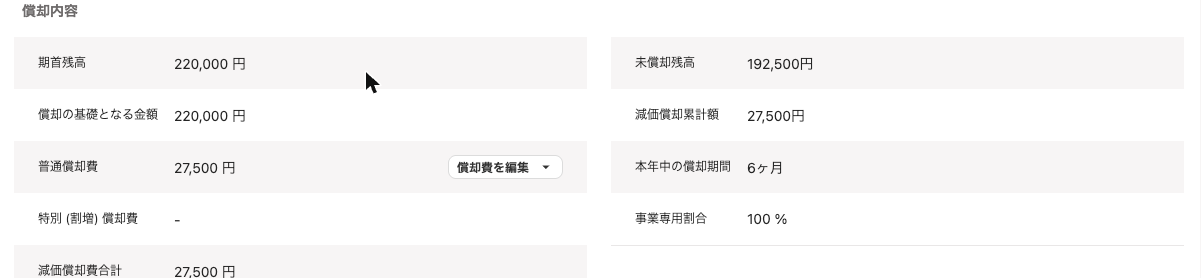
当期の普通償却費は27,500円、未償却残高は192,500円と表示されました。事業専用割合は100%の架空例です。
登録後は、次の点を確認します。
- 資産名、取得日、事業供用開始日が正しい
- 取得価額と支出取引の金額が一致している
- この例では、勘定科目が[工具器具備品]、償却方法が[定額法]、耐用年数が4年になっている
- 事業利用比率が正しい
- 対象年度の減価償却費が表示されている
貸借対照表の固定資産残高と固定資産台帳が一致しない場合は、支出取引・開始残高・固定資産台帳のいずれかが不足していないか確認します。
支出取引と固定資産台帳は二重計上にならない?
両方へ同じ220,000円を入力しても、取得価額が二重に計上されるわけではありません。
- 支出取引で、普通預金の減少と工具器具備品の取得を記録する
- 固定資産台帳で、減価償却費の計算と資産情報の管理を行う
固定資産台帳への登録によって作られるのは、取得以後の減価償却費に関する仕訳です。購入の支出取引とは役割が異なります。
前年以前に買った資産を登録する場合
freeeを使い始める前から持っている固定資産は、今回のような当期の購入取引として登録しません。
原則として、freeeを使い始める年度の開始残高と固定資産台帳へ情報を引き継ぎます。取得価額だけでなく、これまでの減価償却額や未償却残高も確認が必要です。
freeeへ乗り換えるときの開始残高と仕訳インポートも参考にしてください。
よくある失敗
支出取引だけ登録して固定資産台帳を忘れる
購入は記帳されますが、固定資産台帳による減価償却費の計算ができません。支出取引の登録後に固定資産台帳まで続けて入力します。
固定資産台帳だけ登録する
減価償却の情報は作られても、普通預金や未払金などによる購入の記録が不足します。当期購入なら支出取引も確認します。
銀行明細と手入力で購入を二重登録する
同期明細を処理する前に同じ支出を手入力すると、工具器具備品と支出が二重になることがあります。freeeの取引を修正・削除する方法も参考に、登録済み取引と未処理明細を照合してください。
取得日と使用開始日を混同する
購入日と仕事で使い始めた日が違う場合は、実際の日付を分けて入力します。
償却方法を金額だけで決める
22万円のパソコンでも、金額だけで[少額償却]を選ぶことはできません。まず青色申告か、使い始めた日、年間300万円の上限などを確認します。特例を使わず通常の減価償却をする今回の例では[定額法]です。特例の対象か分からなければ、申告前に税理士または所轄の税務署へ相談してください。
まとめ
当期に購入した固定資産は、freeeで次の順に登録します。
- 購入の支出取引を登録する
- [確定申告]→[固定資産台帳]を開く
- 取得日、事業供用開始日、取得価額、勘定科目を入力する
- 償却方法、耐用年数、事業利用比率を確認する
- 登録後の減価償却費と固定資産残高を確認する
支出取引と固定資産台帳は、同じ購入を二重計上するための入力ではありません。購入の記帳と減価償却の管理という、それぞれの役割があります。
参考資料
- 【個人】固定資産を登録する(固定資産台帳)|freeeヘルプセンター
- 固定資産の残高を確認する|freeeヘルプセンター
- 主な減価償却資産の耐用年数表|国税庁
- 所得税関係の教材|国税庁
- 令和8年度税制改正の大綱|財務省
本記事は一般的な情報提供を目的としたものであり、個別の税務・会計の判断を行うものではありません。具体的なご相談は税理士または所轄の税務署にご確認ください。