事業で使っていたパソコンを中古店やフリマサイトで売ったときは、固定資産台帳から消すだけでは処理が終わりません。freeeでは、固定資産台帳で「売却」を登録し、受け取った売却代金も登録します。
この記事では個人事業主を対象に、パソコンを売却した例で操作の流れを説明します。廃棄して代金を受け取っていない場合は、固定資産を除却する方法を確認してください。
売却処理は2つに分けて考える
freeeで個人事業主の固定資産売却を記帳するときは、次の2つを登録します。
| 登録するもの | 操作する場所 | 何を記録するか |
|---|---|---|
| 固定資産の売却 | 固定資産台帳 | 資産を売却した日と、台帳から減少したこと |
| 売却代金の入金 | 自動で経理または取引登録 | 銀行・現金などで受け取った金額 |
固定資産台帳で[売却]を登録しただけでは、銀行口座への入金は登録されません。反対に、入金だけ登録すると固定資産が台帳に残ります。台帳と入金の両方を確認するのがポイントです。
操作前に確認すること
- 売却した日:引き渡した日など、実際の売却日を確認します。
- 売却代金と受取方法:入金額、入金日、銀行・現金などの受取先を確認します。
- 売却した資産:資産名だけでなく、取得日・取得価額・管理番号も見て取り違えを防ぎます。
- 償却方法とステータス:freeeでは、償却済・除却済の資産と、[一括償却][少額償却]で登録した資産は売却処理できません。
売買明細、買取明細、入金記録など、売却日と金額が分かる資料も保存しておきます。
STEP1:固定資産台帳で「売却」を登録する
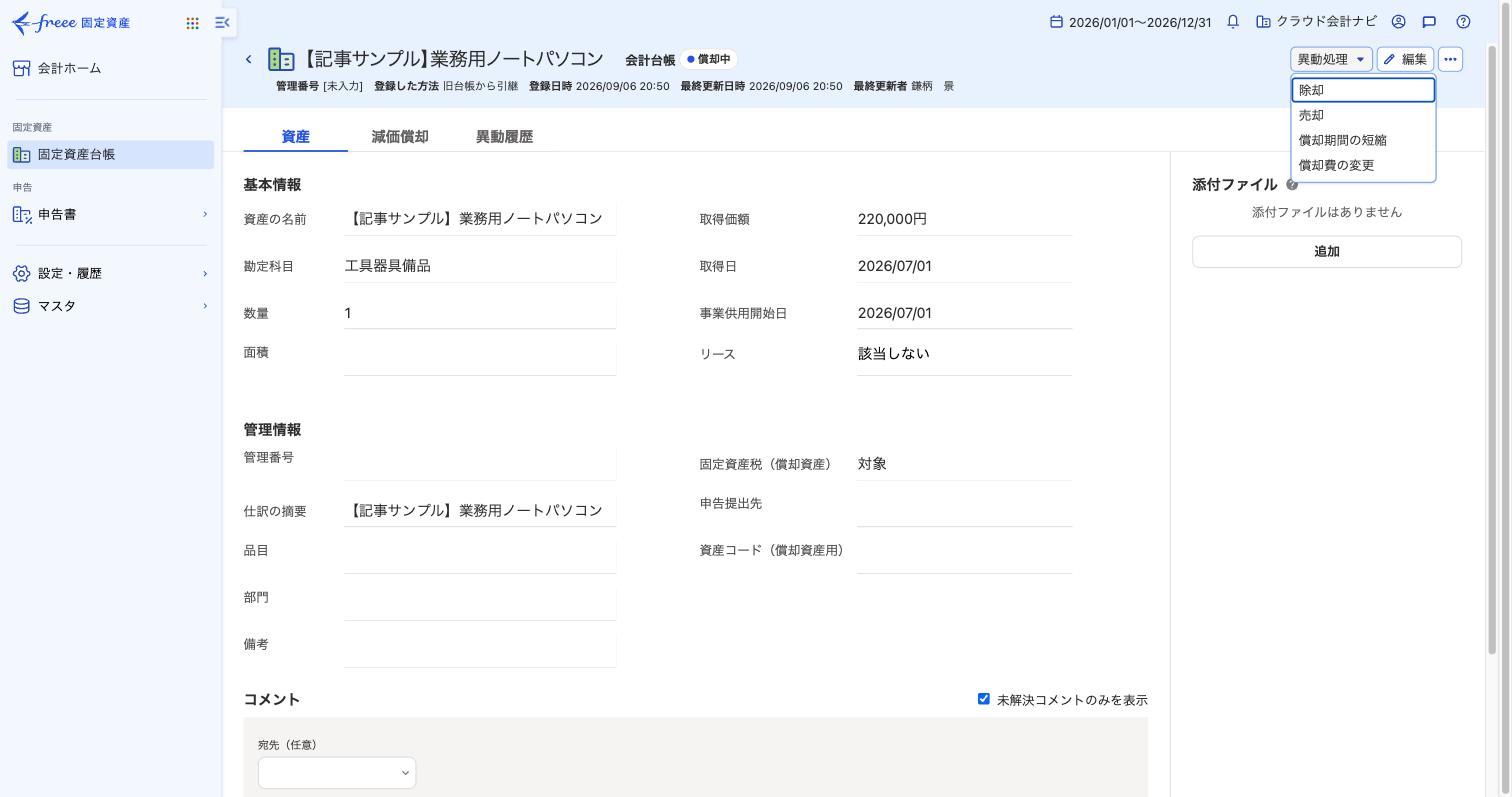
freee会計で[確定申告]→[固定資産台帳]を開き、売却した資産を選択します。資産詳細の[異動処理]から[売却]へ進みます。
売却画面では、次の項目を確認します。
| 項目 | 入力・選択する内容 | 確認する理由 |
|---|---|---|
| 売却区分 | 資産全体なら[売却] | [一部売却]は入力と処理が異なる |
| 売却日 | 実際に資産を売却した日 | 台帳から資産が減少する日になる |
| 減価償却費計算 | 売却日まで月割り計算するか | 当年の減価償却費と売却時の帳簿価額に影響する |
| 売却仕訳計上 | freeeに売却仕訳を作成させるか | 台帳だけ更新して仕訳がない状態を防ぐ |
| 売却損勘定科目 | 売却損に使う科目 | 個人事業主の画面では事業主貸が初期表示される |
| 売却益勘定科目 | 売却益に使う科目 | 個人事業主の画面では事業主借が初期表示される |
| 売却金額 | 売却代金の税込額と内消費税 | 帳簿価額との差額を売却損益として計算するために使う |
[減価償却費計算]の[する]は、売却日までの当年分を月割りで計上します。[しない]は、期首の帳簿価額で売却します。どちらを選ぶかで当年の減価償却費と売却時の帳簿価額が変わるため、すでに計上した償却仕訳がないかも確認してください。
通常は[売却仕訳計上]を[する]にし、売却金額を入力して実行します。これにより、資産を台帳から減らす仕訳だけでなく、売却代金をいったん未収入金として計上する仕訳も作成されます。手動ですでに売却仕訳を登録している場合は、二重計上にならないか確認が必要です。
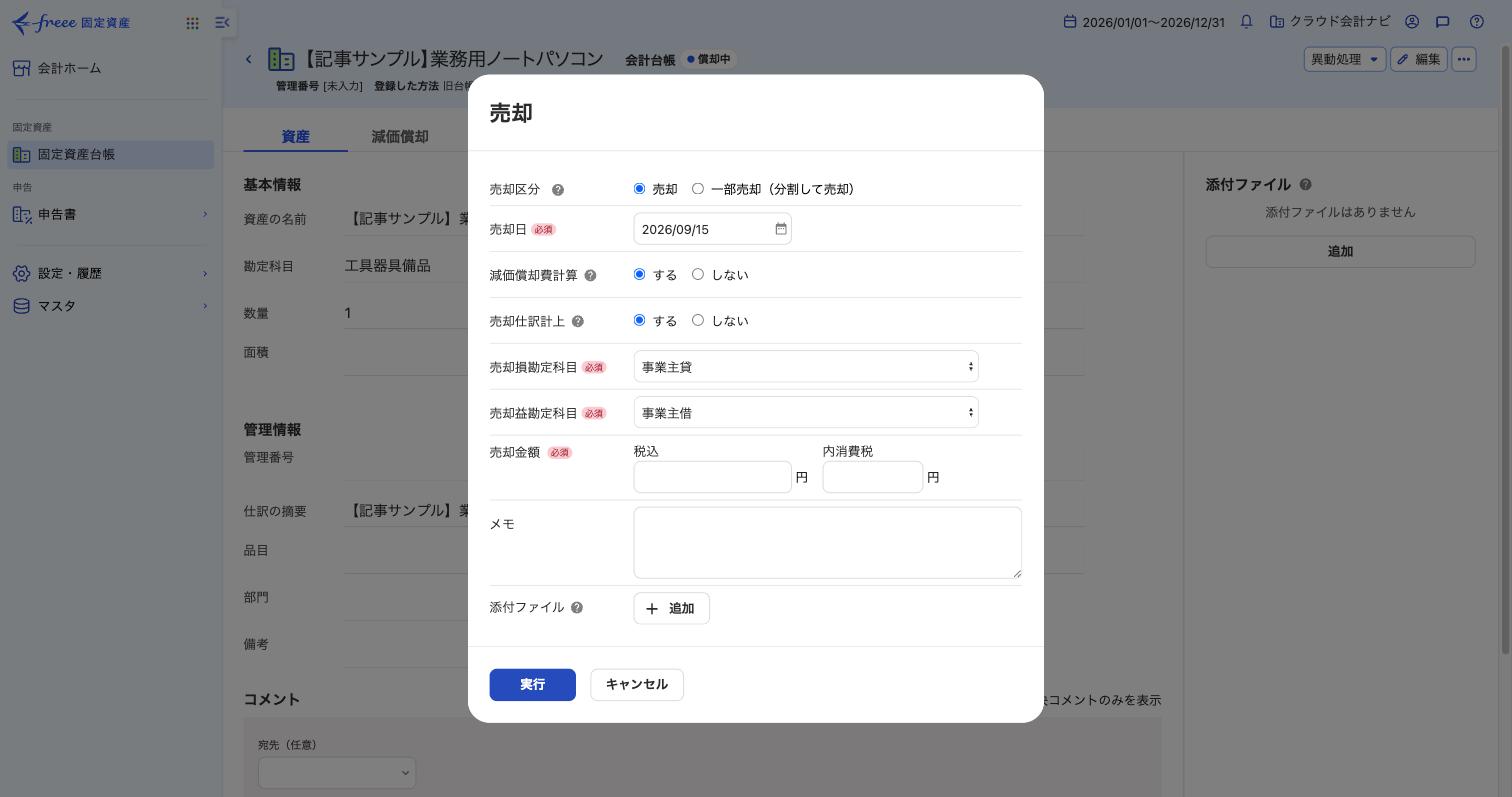
現行の売却画面では、個人事業主の[売却損勘定科目]に事業主貸、[売却益勘定科目]に事業主借が初期表示されます。これは売却損益を事業所得の売上や経費へ直接入れず、譲渡所得などの計算と分けるためです。資産の種類によって所得区分が異なる場合があるため、初期表示を一律に正しいと決めつけず確認してください。
[売却仕訳計上]を[する]と作られる仕訳
取得価額220,000円のパソコンを7月1日から使用し、9月20日に110,000円で売却する例を確認すると、まず売却日まで3か月分の減価償却費13,750円が計上されました。売却時の帳簿価額は、220,000円から13,750円を差し引いた206,250円です。
続いて、売却処理によって次の仕訳が作成されました。
| 借方 | 金額 | 貸方 | 金額 | 何を記録しているか |
|---|---|---|---|---|
| 未収入金 | 110,000円 | 事業主借 | 110,000円 | 売却代金を受け取る権利 |
| 事業主借 | 206,250円 | 工具器具備品 | 206,250円 | 売却時の帳簿価額を台帳から減らす |
| 事業主貸 | 96,250円 | 事業主借 | 96,250円 | 帳簿価額と売却代金の差額を事業主勘定で調整する |
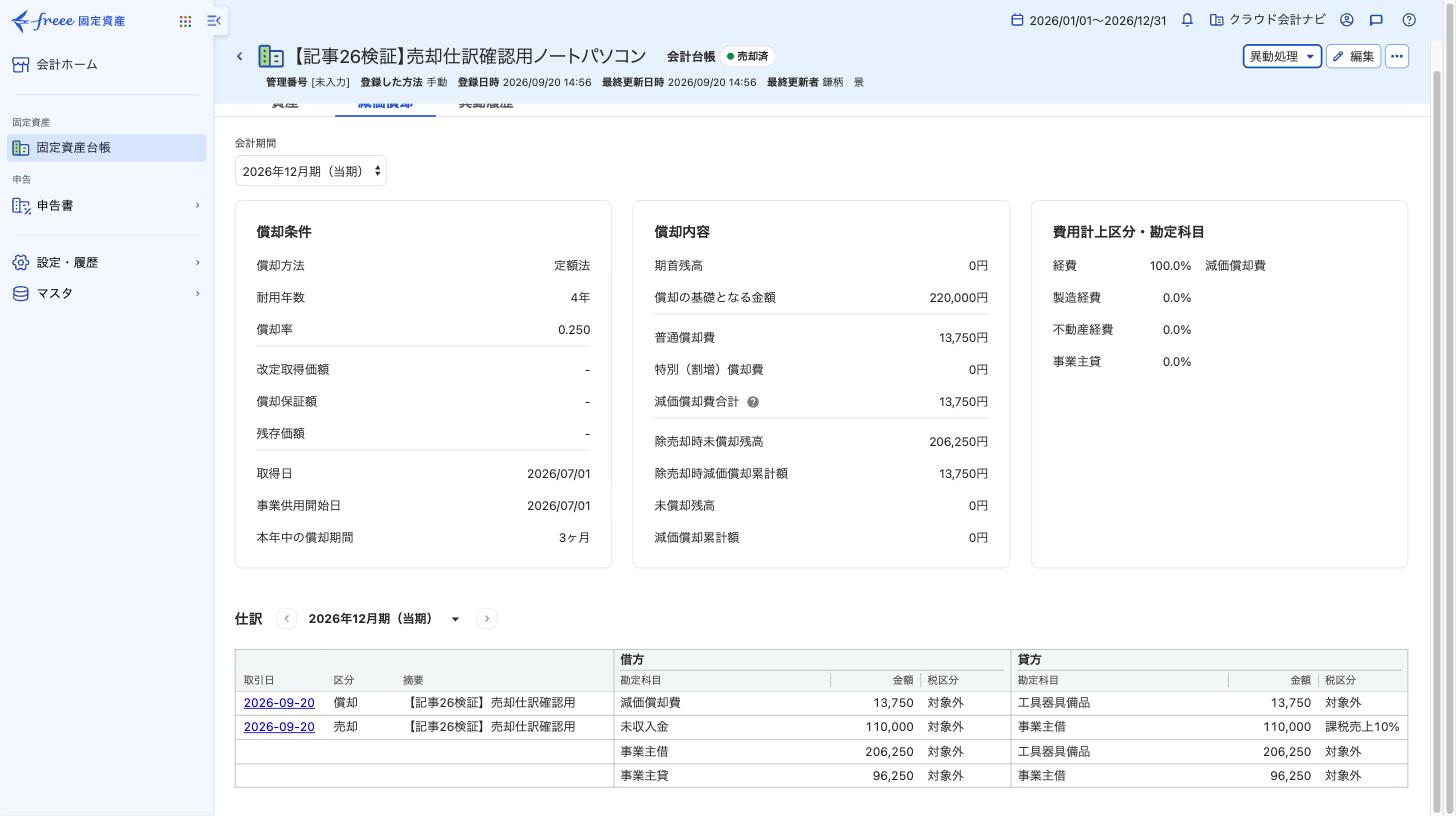
この例では、売却代金110,000円がすでに未収入金として計上されています。ここで銀行口座への入金まで記録されたわけではありません。作成される行や金額は、売却時の帳簿価額、売却代金、事業利用割合、売却損益によって変わります。
STEP2:売却代金の入金を登録する
STEP1の売却処理で作られるのは、freee上の「未決済取引」ではなく、売却代金を未収入金などで計上する売却仕訳です。そのため、[未決済取引の消込]から対象を選ぶ操作ではありません。
売却代金が同期している銀行口座へ入ったら、[取引入力]→[自動で経理]で該当する入金明細を開き、勘定科目にSTEP1の売却仕訳で使われた債権科目を選んで登録します。通常は未収入金です。
110,000円が銀行へ入金された場合は、次の仕訳になります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 入金先の銀行口座 | 110,000円 | 未収入金 | 110,000円 |
これで、STEP1に計上された未収入金が消え、銀行口座への入金に置き換わります。入金時にもう一度事業主借を選ぶと、未収入金が残ったまま売却代金を重ねて計上することになるため注意してください。
売却損益に関係する事業主貸・事業主借は、確定申告書類の作成時にほかの事業主勘定とともに相殺され、元入金へ反映されます。この差額を振り替えるためだけの追加操作は不要です。
現金で受け取った場合や、同期していない口座へ入金された場合は、実際の受取先に合わせて入金を登録します。入金日と売却日が異なるときは、それぞれ実際の日付を使います。
売却後に確認すること
固定資産台帳の簡易一覧では、対象資産に「売却済」と売却年月が表示されます。詳細一覧では備考、資産詳細では画面上部のステータスでも確認できます。
さらに、次の3点を見直します。
- 対象資産が[売却済]になっている
- 売却仕訳が作成されている
- 売却代金の入金が1回だけ登録されている
入金を先に登録した場合でも、固定資産台帳の売却処理が自動で完了するわけではありません。
売却処理できない場合
freeeでは、次の固定資産に通常の売却処理を実行できません。
- ステータスが[償却済]または[除却済]
- 償却方法が[一括償却]または[少額償却]
売却ボタンが表示されないときは、まず資産詳細のステータスと償却方法を確認します。売却処理を通すために資産を削除したり、償却方法を安易に変更したりしないでください。入金の所得区分や記帳方法は資産によって変わるため、freeeのサポートまたは税理士へ確認します。
間違えて売却処理したとき
売却処理は、売却を登録した年度と同じ年度に限り取り消せます。同じ年度を表示して対象資産の詳細を開き、[売却を取り消す]を選びます。画面の名称や配置が見つからない場合は、freee公式ヘルプの最新手順を確認してください。
取り消すと、固定資産台帳の[売却済]ステータスと、売却処理で自動作成された仕訳は元に戻ります。ただし、別に登録した売却代金の入金取引は自動削除されません。入金側も誤りなら、重複や日付を確認して別途修正します。
まとめ
個人事業主がfreeeで固定資産を売却するときは、固定資産台帳の売却処理と、売却代金の入金登録を分けて行います。売却後は[売却済]ステータス、売却仕訳、入金の3点を確認してください。
一括償却・少額償却など通常の売却処理が使えない資産や、課税事業者の税区分は処理を決めつけず、資産の登録内容に合わせて確認することが大切です。
参考資料
(確認日:2026年9月20日。画面や制度が変わる場合があるため、最新情報は参考資料で確認してください。)