事業で使っていたパソコンを廃棄したとき、freeeの固定資産台帳に残ったままにしてよいのでしょうか。廃棄した資産は、台帳で「除却」を登録します。誤登録を消す「削除」や、代金を受け取る「売却」とは処理が違います。
この記事では個人事業主を対象に、除却前に確認すること、freeeでの操作、除却後の確認方法を順に説明します。固定資産の登録方法と減価償却費の確認方法は別記事で解説しています。
まず「除却」「削除」「売却」を分ける
| 状況 | freeeで考える処理 | 理由 |
|---|---|---|
| 使っていたパソコンを廃棄した | 除却 | 資産を使わなくなった事実と日付を台帳に残す |
| 間違えて同じ資産を二重登録した | 削除・登録内容の修正を検討 | 廃棄したわけではなく、登録の誤りを直す |
| パソコンを中古品として売り、代金を受け取った | 売却 | 代金を受け取る取引があり、除却とは記帳が異なる |
freeeの削除と除却の違いによると、除却では資産と過去の償却仕訳は消えず、除却仕訳が作られます。削除では資産と償却仕訳が削除されます。「もう使っていないから削除」とすると、過去の帳簿まで変わる可能性があります。
売却した場合は、個人事業主向けのfreeeの売却手順を確認してください。以下は、代金を受け取らず資産を廃棄する場合の説明です。
除却前に確認する3つのこと
- 処分した日:廃棄日や引き渡し日など、実際に資産を処分した日を確認します。freeeの「除却日」に使います。
- 処分した事実を示す資料:廃棄証明書、回収の控え、現況写真などを保存します。freeeの除却画面には添付ファイル欄もあります。
- 台帳の対象資産:資産名だけでなく、取得価額や取得日も見て、除却する資産を取り違えていないか確認します。
登録した償却方法も確認する
この記事の手順は、定額法などで個別に減価償却している資産を想定しています。一括償却など、登録した償却方法によっては、通常の固定資産と同じ除却処理を選べない場合があります。
特に一括償却資産は、実物を廃棄しても未償却額をその年にまとめて必要経費にはできず、原則として3年間の均等償却を続けます。そのため、処分したからといって通常資産と同じ除却損を計上する処理にはなりません。[異動処理]に[除却]が表示されない、または選択できないときは、削除や償却方法の変更で無理に進めず、資産詳細の償却方法を確認してください。
少額償却で登録した資産も、取得した年に全額を必要経費にする方法なので、未償却残高がある通常資産とは前提が異なります。処理方法が分からない場合は、freeeのサポートまたは税理士に、登録した償却方法と処分日を伝えて確認します。
freeeで固定資産を除却する手順
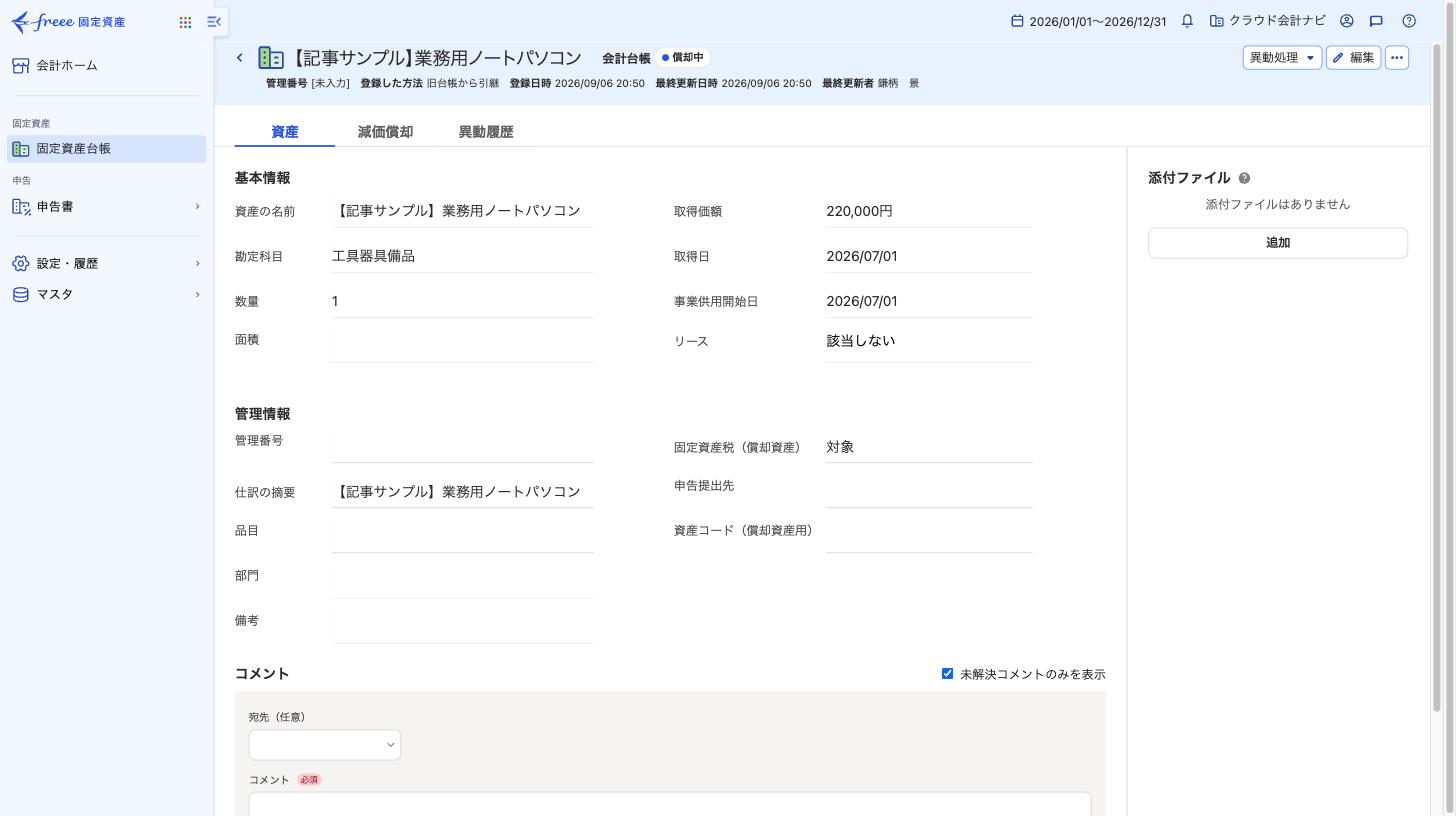
freee会計で[確定申告]→[固定資産台帳]を開き、除却したい資産の行を選びます。資産の詳細画面で[異動処理]→[除却]へ進みます。
- 除却区分は、資産を丸ごと処分したなら[除却]を選びます。一部だけなら[一部除却]で入力項目が変わります。下の「よくある迷い」も確認してください。
- 除却日に、実際に処分した日を入力します。
- 減価償却費計算で、除却日までの当年分を月割り計上するか確認します。[する]は除却日までの月割り償却費を計上し、[しない]は期首価額で除却します。選択で減価償却費と除却損相当額の内訳が変わるため、現在の帳簿や申告状況に合わせて判断してください。
- 除却仕訳計上を[する]にすると、除却仕訳が自動計上されます。画面の[除却損勘定科目]で使う科目を確認してください。既に別の方法で仕訳を登録している場合は二重計上にならないか確認します。
- 必要なら添付ファイルに廃棄の資料を追加し、入力内容を見直して[実行]します。
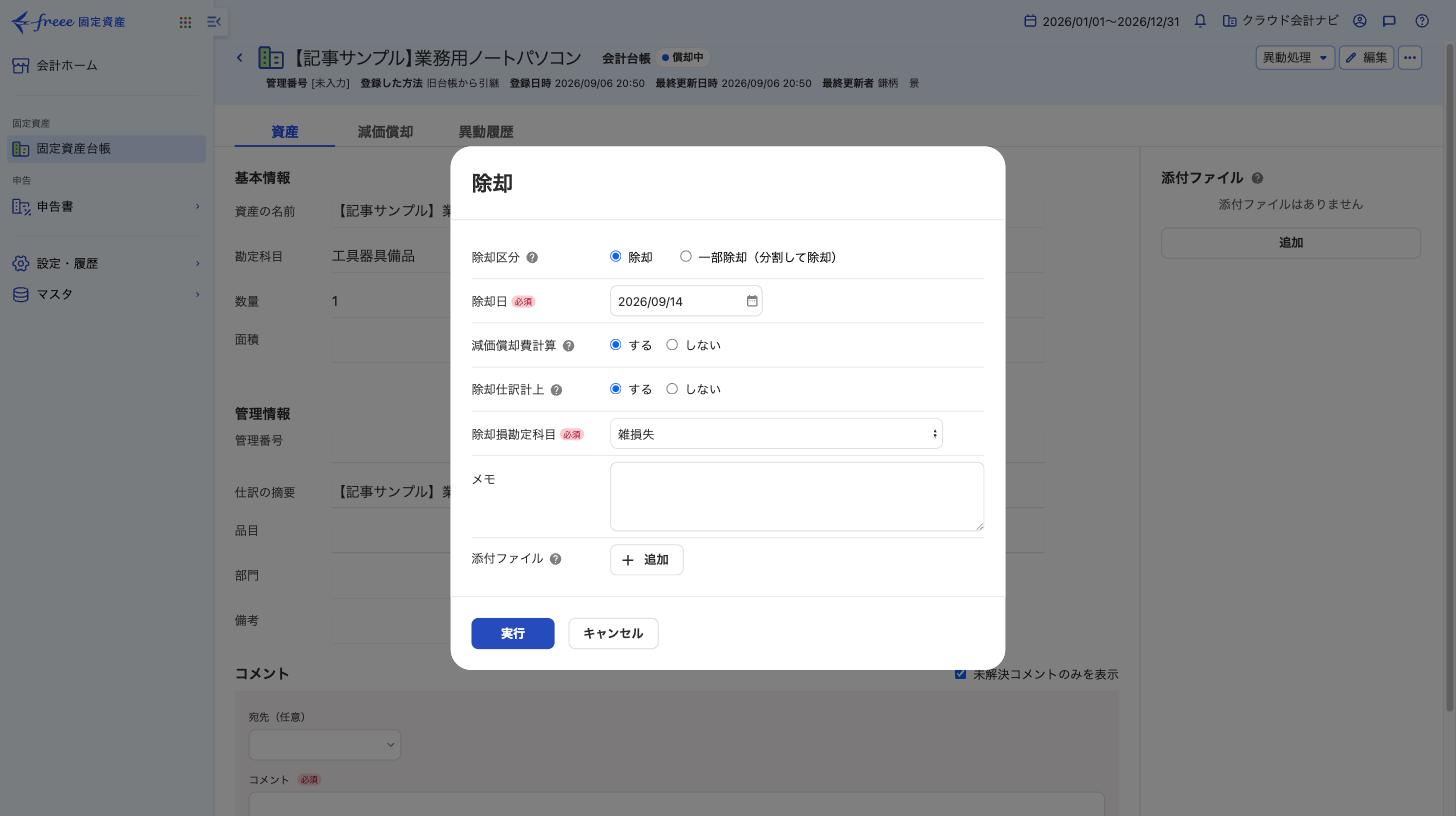
「減価償却費計算」と「除却仕訳計上」は別の項目です。前者は除却日までの当年分の償却費を計算するかどうかを決め、後者は除却の仕訳をfreeeが作るかどうかを決めます。迷う場合は設定を推測して実行せず、期首残高・当年の償却状況・既存仕訳を確認してください。
除却後は「除却済」と仕訳を確認する
[実行]後は固定資産台帳の一覧で対象資産を探します。freeeの簡易一覧では[ステータス]列に「除却済」、詳細画面では資産名の近くに除却済の表示と除却年月が出ます。見つからないときは表示年度と一覧切替を確認してください。
除却仕訳計上を[する]にした場合は、資産詳細や仕訳帳でも自動計上された仕訳を確認します。減価償却費計算を[する]にしたなら、当年の償却費も合わせて見ます。仕訳承認フローを使っている事業所では、生成された仕訳が未承認のままになっていないかも確認が必要です。
よくある迷い
まだ使っていないだけなら除却? 保管中で今後使う可能性があるなら、廃棄・処分した事実があるか先に確認してください。「使っていない」だけで直ちに除却を登録するものではありません。
一部だけ廃棄した場合は? freeeには[一部除却]があります。通常の全体除却とは入力項目が異なるため、資産全体を処分した例と同じ手順で進めないでください。
売却や下取りに出した場合は? 代金を受け取る、または下取り額がある場合は売却等の処理を確認します。廃棄としての除却を先に実行しないでください。
除却損は必要経費になる? 国税庁は、業務用資産の除却による損失が一定の場合を除き必要経費となると案内しています。実際の金額は処分の事情や帳簿の内容で変わるため、freeeで除却を実行しただけで税務上の金額が確定するわけではありません。
まとめ
廃棄した固定資産は、除却日と対象資産を確かめてから、固定資産台帳の[異動処理]→[除却]で処理します。削除は過去の償却仕訳にも影響するため、廃棄の代わりには使いません。実行後は「除却済」の表示と、必要に応じて償却費・除却仕訳を確認してください。
参考資料
- 固定資産を除却する|freeeヘルプセンター
- 固定資産台帳の削除と除却の操作の違いは?|freeeヘルプセンター
- 固定資産の償却方法|freeeヘルプセンター
- 一括償却資産を除却した場合の取扱い|国税庁
- 法人成りした場合の一括償却資産の必要経費算入|国税庁
- 必要経費の知識|国税庁
(確認日:2026年9月15日。画面や制度が変わる場合があるため、最新情報は参考資料で確認してください。)